Klimaat & energie › Commerciële kernfusie
Kernfusie kan leren van kernenergie over regels, planning en geld
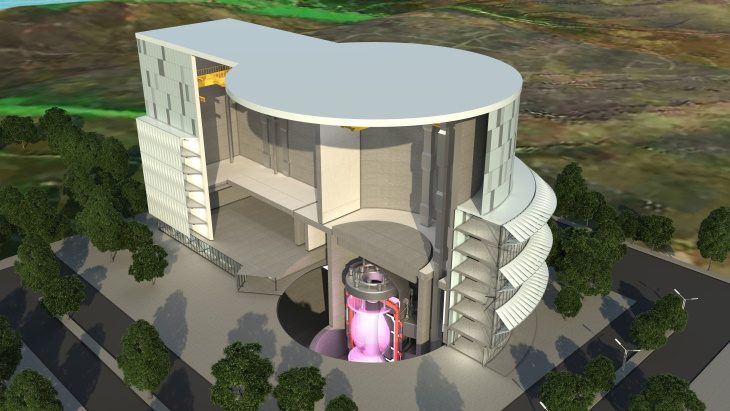
Fusie-energie moet in de jaren 2035-2040 commercieel worden, zegt de Britse fusie-industrie. Om dat te halen kijkt de sector nadrukkelijk naar decennia ervaring met kernsplijting: hoe richt je regelgeving, ruimtelijke planning en financiering zo in dat een nieuwe energietechniek snel van de grond komt?
Bedrijven die werken aan kernfusie mikken al vijf jaar onafgebroken op de eerste commerciële centrales halverwege de jaren 2030. Dat tijdpad staat volgens Tris Denton, directeur van de Fusion Industry Association in het Verenigd Koninkrijk, nog altijd overeind. Voorafgaand aan het UK Fusion Forum, dat medio september in Londen plaatsvindt, waarschuwt hij wel dat techniek alleen niet genoeg is. Zonder de juiste regels, vergunningen en verdienmodellen komt er geen enkele fusiecentrale aan het net, ook niet als de reactoren zelf klaar zijn.
Minder streng dan bij kernsplijting
Fusie-energie werkt fundamenteel anders dan de kernsplijting die nu in kerncentrales wordt gebruikt. Bij fusie versmelten lichte atoomkernen tot een zwaardere kern, waarbij energie vrijkomt. Anders dan bij splijting is er bij fusie geen kettingreactie die kan doorschieten, en ontstaat er geen langlevend radioactief afval. Toch dreigde de sector aanvankelijk onder dezelfde strenge regels te vallen als kerncentrales. Het Verenigd Koninkrijk trekt hierin internationaal de kar: een recent overheidsrapport, het zogeheten Fingleton-rapport, concludeert dat losse, lichtere regelgeving voor fusie mogelijk is zonder in te leveren op veiligheid. Steeds meer landen volgen die lijn, wat volgens Denton cruciaal is om fusieprojecten betaalbaar en uitvoerbaar te houden.
Vergunningen sneller dankzij planningswetten
Ook op het gebied van ruimtelijke planning wil de fusiesector fouten uit het verleden vermijden. De bouw van de Britse kerncentrale Sizewell B liep decennia geleden vast in een vergunningsprocedure die 340 dagen duurde, verspreid over twee jaar, waarvan het grootste deel niets met lokale belangen te maken had. Sindsdien zorgde de Planning Act uit 2008 voor een landelijk kader waarin de nationale noodzaak van infrastructuurprojecten al vaststaat, zodat lokale procedures zich puur op lokale gevolgen kunnen richten. Datzelfde model is nu toegepast op fusie: in juni 2026 publiceerde de Britse overheid EN8, een concept-beleidsdocument dat fusiecentrales een duidelijk wettelijk kader geeft nog voordat de eerste centrale gebouwd wordt.
Op zoek naar een verdienmodel
De grootste onzekerheid zit in de financiering. Toen het Verenigd Koninkrijk in 2008 private partijen uitnodigde om kerncentrales te bouwen, ontbrak een garantie dat investeerders hun geld ooit zouden terugzien. Pas na jaren van experimenteren, via feed-in tarieven voor zonne-energie en veilingen voor windenergie op zee, ontstond een werkbaar systeem. Voor nieuwe kerncentrales geldt inmiddels de zogeheten gereguleerde activabasis, een financieringsmodel waarbij consumenten al tijdens de bouw meebetalen in ruil voor een vast rendement voor investeerders. Voor fusie start dit proces nu pas: in maart 2026 kondigde het Britse ministerie van Energie aan zelf een marktkader voor de verkoop van fusiestroom te gaan opzetten. De Fusion Industry Association start binnenkort gesprekken tussen overheid en bedrijfsleven om te bepalen welk model investeerders én belastingbetalers voldoende zekerheid biedt.
Wereldwijde fusiehubs
Rond de wereld ontstaan inmiddels clusters van fusiebedrijven: in de Amerikaanse staten Virginia en Tennessee, in de staat Washington, in de Duitse deelstaten Beieren en Hessen, en in het Britse Nottinghamshire, waar de overheid zelf de STEP-fusiecentrale bouwt. Net als destijds bij kerncentrales draait het uiteindelijke succes van die projecten volgens Denton niet alleen om techniek, maar ook om het onderhouden van een goede relatie met omwonenden – een gebied waarin de kernenergiesector volgens hem al decennia bewijst dat het kan.
Achtergrond & begrippen
Wat betekent dit voor de toekomst? Als fusiebedrijven de regelgeving, vergunningverlening en financiering net zo snel kunnen regelen als de reactortechniek zelf, kunnen de eerste commerciële fusiecentrales al in de jaren 2030 stroom leveren. Blijft die 'zachte' infrastructuur achter, dan dreigt fusie-energie jarenlang vertraging op te lopen, zoals destijds ook bij kernsplijting gebeurde.
- Kernfusie
- Het samensmelten van lichte atoomkernen tot een zwaardere kern, waarbij energie vrijkomt; de techniek die de zon aandrijft en die op aarde wordt nagebouwd voor stroomopwekking.
- Kernsplijting
- Het splitsen van zware atoomkernen, het proces waarop bestaande kerncentrales draaien.
- Kettingreactie
- Een zichzelf versterkend proces waarbij de splijting van één atoomkern weer nieuwe splijtingen veroorzaakt; kenmerkend voor kernsplijting, maar afwezig bij fusie.
- Gereguleerde activabasis (Regulated Asset Base)
- Een financieringsmodel waarbij consumenten al tijdens de bouw van een energiecentrale meebetalen, in ruil voor een gegarandeerd rendement voor investeerders.
- Contracts for Difference
- Een Brits veilingsysteem waarbij producenten van hernieuwbare energie een vaste prijs voor hun stroom krijgen gegarandeerd, wat investeringen in bijvoorbeeld windparken op zee aantrekkelijker maakte.
- Feed-in tarief
- Een vaste, gegarandeerde vergoeding voor elektriciteit uit hernieuwbare bronnen, gebruikt om de vroege groei van bijvoorbeeld zonne-energie te stimuleren.
- EN8 (nationale planningsverklaring)
- Een Brits beleidsdocument dat op nationaal niveau vastlegt dat fusiecentrales in het algemeen belang zijn, zodat lokale vergunningsprocedures zich kunnen beperken tot lokale gevolgen.
Bronnen
Dit artikel is met behulp van AI geschreven op basis van bovenstaande bronnen en is geen letterlijke vertaling. Zo werkt onze redactie.